アドルフに次ぐー手塚治虫―(2026.10.25)

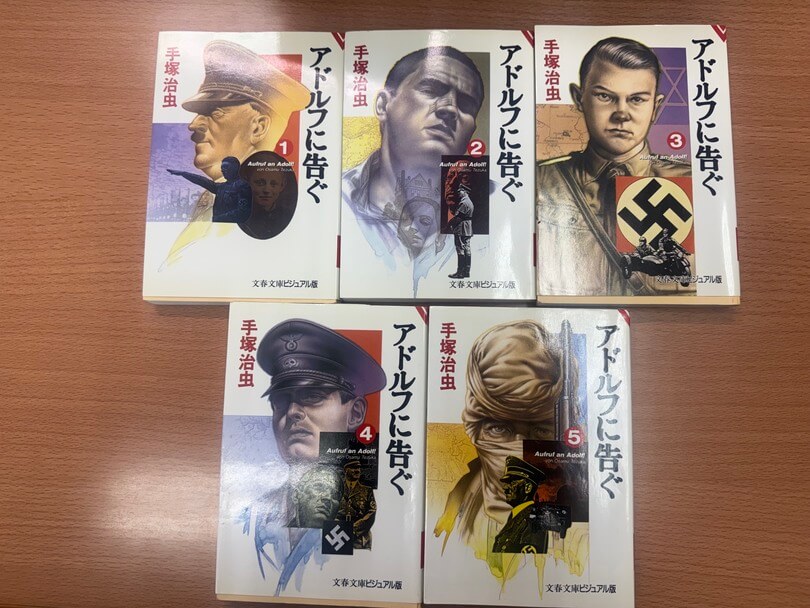
今、イスラエルとイラン、パレスチナ、日々、虐殺といえる悲惨な殺戮が続いています。そんな中YouTubeでこの作品の品評が紹介されていて、大学生の頃、読んだこの作品が懐かしく、この本の文庫版を大人買いしました。

アドルフに次ぐー手塚治虫―

改めて、素晴らしいストーリーと世の中を鳥瞰図的に観た視点の鋭さに驚きます。登場人物は、各人、己の正義のために生きています。「果たして、正義とは何か」を私たちに問いかけている、心にグサッとくる作品です。

手塚治虫さんは、昭和3年生まれ、多感な年頃は、戦争真っ最中でした。この世代の方は、我々の様な薄っぺらな平和論とは違う重い平和論を問いかけていると思います。この作品は、海外でも称されている様ですが、是非、世界の人に読んで頂きたいと思います。

少子化のイメージを持っていますか?(2026.10.20)

以前から少子高齢化がずっと問題視されていますが、皆さん、具体的なイメージができていますでしょうか。

なんだか段々人が減っていく位のイメージになっていませんか。それは、平均寿命が延びているので(「高齢化」)、少子化の本当のイメージができていないからだと思います。今回は、「高齢化」を省いた「少子化」のテーマに絞ってお話したいと思います。

できるだけ、問題点をより明確にするため、韓国の特殊出生率(0.7)で考えます。

男女、各100人の合計200名の男女が、100組のカップルを構成すると考えます。

カップルから生まれた子供が更に結婚すると考えます。

特殊出生率(女性が生涯に産む子供の数)が、韓国は、0.7人ですから、100組のカップルから誕生する子供は、70人です。

70人の子供からは、35組のカップルが誕生し、×0.7で24.5人の子供が誕生します。

なんと2世代で、200名が24人に減少するのです。女性が出産可能な年齢を35歳(実際はもう少し上で)としますと、なんと、わずか2世代、70年で、出生人口は、10%強まで減るのです。

更に、次の3世代目では、3世代目24人から、12組のカップルが誕生しますから、×0.7で8.4人です。100年で、8人 カップルは、4組しか生まれない事になります。

僅か3世代100年で、出生人口が200人から8人に減ってしまうのです。今年は、昭和101年です。戦争など何もなくても、出生人口が4パーセント迄減るのです。

次の第4世代目は、簡単に計算できますね。8人からは、4組のカップル、生まれる子供は、2.8人です。

第5世代目では、1.4組から生まれる子供は1人(0.98)です。明治維新から今年で158年。200人が1人になってしまうのです。

日本の場合は、特殊出生率1.2人ですが、仮にこの率を維持するとして、200/2×1.2=120人

120/2×1.2=72 72/2×1.2=43人 実に、祖父母世代とひ孫世代は、1/4です。

このままでは、特殊出生率1.2の維持も難しいと思います。

人口の減少に対して、欧米は、外国人の移民を受け入れました。今、フランス、ドイツ、イギリスに行ってみると私たちがイメージする白人国家ではないらしいです。

中国は、一人っ子政策を長年していまし、その政策下では、男子偏重がなされたので、より人口の減少カーブは、著しいものとなります。

世界は、この人口減少に対して、どう国家を成り立たせていくのでしょうか。 

プレデンシャル保険の問題性-考察-(2026.10.09)

近時、プレデンシャル保険社員の不正問題が頻繁に報道されています。

https://news.yahoo.co.jp/pickup/6598063

実は、私、プレデンシャル保険に加入しているのです。日本法人設立初期に加入しました(35年程前)。当時、司法試験に通らなくて、このまま死んだとき、誰にも迷惑かけたくない、葬式代くらいは出るようにしたいと思って、一番安いのに加入しました。司法試験予備校に支店長が退職して、プレデンシャル保険に再就職後、前途が不安な司法試験受験生、その方を通じて加入しました。

私自身は、プレデンシャル保険自体には、過去、眼のレーシックでも保険金支払いを受け、入院した時も支払いを受け、なんらの不満もありません。ただ、同社の営業形態には、問題性があり、このような不正問題が発生する温床になったと思うところがあり、今日は、それを指摘させて頂こうと思います。

プレデンシャル保険は、給料体系について、来年から固定給制を設けるということを発表しています。

プレデンシャル保険は、入社2年間は、給料保証があります。しかし、2年保証といっても、基本給は、だんだん減らされて、2年後は、0円というもので、入社直後から、歩合給で稼げというものです。自分の給料は、自分で稼げ、「働かざる者(結果の出せない者)食うべからず」の精神です。この方式は、他の保険会社も普通にしています。

とりあえず、入社させて、その者の親族、友人の生命保険契約を取って、その者の人脈尽き、新規契約取れないようになったら、その者は、生活できませんから辞めざるを得ません。使い終わったらポイされるのです。生命保険は、長期契約ですので、その者が去っても保険契約は続き、保険会社は、大きな利益を得ます。今は、どうか知りませんが、昔は、ハローワークの外には、各社、保険会社のリクルート係がチラシを配っていました。

固定給が支払われることは、この問題に少しは、効果があると思います。

しかし、外資系のプレデンシャル保険の特徴は、そこではなく、マルチまがいの給与体系にあると思います。

同社の社員の給与は、自分の売り上げの歩合給だけではなく、自分が勧誘し、新たに入社させた社員の売り上げに対する歩合給もあるのです。連鎖取引販売(マルチ商法)は、ある商品を販売する人(代理店)が別の販売員を加入させ、その入会金(orその者の商品購入代金)の一部を受け取ります。その入会したした人は、また、別の人を入会させ、その入会金がその連鎖の上の者に分配されます。

商品を売ったことに対する利益が主ではなく、他人を加入させることによる利益がメインとなります。加入者は、新たな加入者を獲得することに必死になります。一種のねずみ講ですから、新規加入には、限界があります。

新規加入者獲得の為、虚偽の情報が流され、「みんなで不労所得者になろう!」とパーティーなどを開催して洗脳状態に持ち込みます。

このような典型的なマルチではないのですが、保険会社の代理店は、人脈のある人をリクルートすることに注力します。人の核になる人を積極的にリクルートするのです。マルチと同じ保険を売るのではなく、他者の売り上げで自分が分け前をもらうシステム、いわば不労所得が得られるシステムは、マルチと変わりありません。

自然、金の亡者の社員が増殖されていきます。そして、成績が良い者のみが評価される組織が出来上がっていくのです。

今回の会社の改革案、この点についてはメスを入れていません。会社としては、一番儲かるシステムなので、再び、このような不祥事が起こることは必至だと思います。